
Bei der Finanzierung geht es um die Mittelherkunft, d.h., es wird geklärt, woher die Geldmittel (Kapital) stammt. Dabei wird zwischen Eigenkapital und Fremdkapital unterschieden. Während das Eigenkapital von den Eigentümern eines Unternehmens stammt, sind beim Fremdkapital in der Regel die Gläubiger die Kapitalgeber.
Die Investition ist die Mittelverwendung. Dabei steht die Frage im Vordergrund, wo das Kapital angelegt wird. Orientiert an der Bilanz eines Unternehmens liegt eine Investition dann vor, wenn das generierte Kapital in Anlage- und/oder Umlaufvermögen verwandelt wird. Wird das Kapital in Wirtschaftsgüter (z.B. Gebäude, Maschinen, Fuhrpark) investiert, spricht man von Sachinvestitionen. Erfolgt die Kapitalanlage in Geld (z.B. Aktien, Fonds), spricht man von Finanzinvestitionen.
Der Bilanzzusammenhang
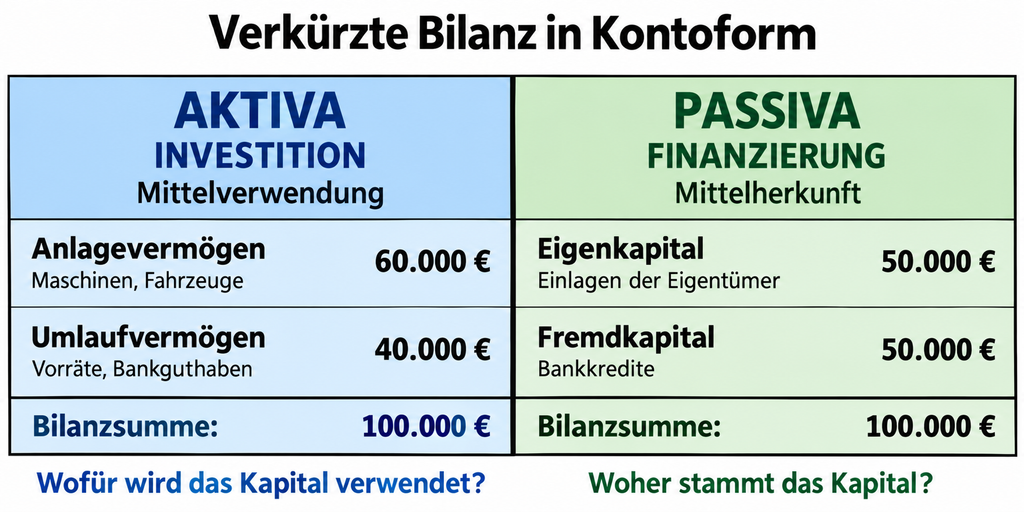
Quelle: Engel, G. & Stumpf B., Industrie 4.1, Investitions- und Finanzierungsprozesse planen, Lernfeld 11, Europa Lehrmittel