
Industriebetrieb
Ein Industriebetrieb ist dadurch gekennzeichnet, dass er bestimmte Produkte in größeren Mengen herstellt und diese dann seinen Kunden verkauft. Zur Herstellung bzw. Produktion benötigt er:
- eine Produktionsstätte,
- Mitarbeiter mit unterschiedlichen Qualifikationen,
- Maschinen und Werkzeuge,
- Materialien, die in das Produkt einfließen,
- eine kaufmännische Verwaltung
- usw.
Bildhaft kann man sich vorstellen, dass ein Industriebetrieb etwas einkauft, dies in seiner Produktionsstätte einsetzt und verarbeitet, um daraus die Produkte herzustellen, die schließlich verkauft werden.
Dahinter stehen die drei Kern- bzw. Hauptfunktionen eines jeden Industriebetriebs:
- Beschaffung (Einkauf),
- Produktion (Herstellung/Fertigung) und
- Absatz (Verkauf/Vertrieb)
Neben den Kernfunktionen – häufig als B-P-A-Prozess oder Leistungsprozess bezeichnet – sind noch weitere Aufgaben zu erfüllen, die vielen Nebenfunktionen, zu denen auch die kaufmännische Verwaltung, wie z.B. das Büromanagement gehört.
Produktionsfaktoren
Die im Leistungsprozess eingesetzten Materialien, Betriebsmittel, Arbeits- und Dienstleistungen werden als betriebswirtschaftliche Produktionsfaktoren bezeichnet. Sie werden üblicherweise von den Lieferanten des Industriebetriebes bezogen. Die folgende Übersicht strukturiert die Produktionsfaktoren in einer typischen Einteilung.
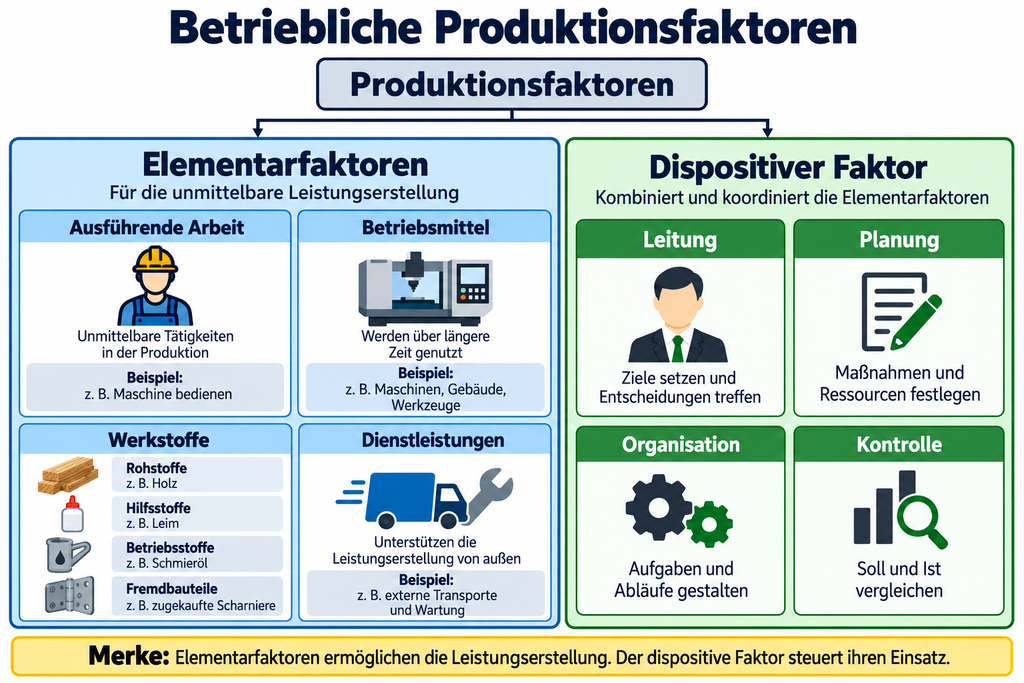
Rohstoffe werden wesentliche Bestandteile der Produkte.
Hilfsstoffe werden unwesentliche Bestandteile der Produkte.
Betriebsstoffe werden keine Bestandteile der herzustellenden Produkte, sie dienen z.B. als Schmierstoffe dem Betrieb der Maschinen und ermöglichen somit die Produktion.
Fremdbauteile werden wesentliche oder unwesentliche Bestandteile der Produkte. Sie sind bereits eigenständige Produkte und gehen unverändert/unbearbeitet in die Produkte ein.
Die vier obigen Kategorien werden zum Oberbegriff Werkstoffe zusammengefasst. Die Abgrenzung ist nicht immer eindeutig: Als Rohstoff wird häufig das mengen- und/oder wertmäßig relevanteste Material bezeichnet (z.B. Stahl bei einem Automobil). Dazu gehören heutzutage jedoch auch andere wichtige Materialien (z.B. Kunststoff bei einem Automobil), sodass es häufig zwei oder mehr Rohstoffe bei demselben Produkt gibt. Auch zwischen Hilfsstoffen und Fremdbauteilen ist der Übergang fließend, eine Schraube gilt z.B. noch als Hilfsstoff, eine aufwändige Halterung jedoch als Fremdbauteil.
Unter Betriebsmitteln ist der gesamte technische Apparat eines Unternehmens zu verstehen, seine Grundstücke, Gebäude, Maschinen, Werkzeuge, Büroeinrichtungen usw.
Dienstleistungen sind von außen bezogene, nicht lagerfähige Leistungen, wie z.B. Fremdreparaturen, Bank- und Versicherungsleistungen, Steuerberatung und Raumpflege.
Als menschliche Arbeit bezeichnet man die Arbeitsleistung der eigenen Mitarbeiter, die durch Löhne und Gehälter abgegolten wird.
Der sogenannte dispositive Faktor umfasst die höchste Hierarchiestufe und somit die Leitungsebene des Unternehmens. Hier wird vor allem geplant, organisiert, kontrolliert und entschieden.
Die Produktionsfaktoren werden im Industriebetrieb in geeigneter Weise kombiniert, um daraus die eigenen Produkte herzustellen. Die geschickte, möglichst einzigartige Kombination der Produktionsfaktoren zeichnet entsprechend einen Industriebetrieb aus und hebt ihn von anderen, ähnlichen Industriebetrieben ab. Dies sichert ihm seinen Wettbewerbsvorteil bzw. seine Vorsprung vor der Konkurrenz.
Produkte, Dienstleistungen und Handelswaren
Industriebetriebe stellen vorwiegend Produkte (Erzeugnisse) her, d.h., materielle und somit lagerfähige Güter. Sie ergänzen ihr Produktprogramm häufig um passende Dienstleistungen (Services) für ihre Kunden, damit diese aus einer Hand versorgt werden:
- Unterstützung vor dem Kauf als Beratungsdienstleistung,
- Lieferung frei Haus als Transportdienstleistung,
- Aufbau des Produkts als Montagedienstleistung,
- Einweisung//Schulung zum Produkt als Servicedienstleistung,
- Wartung des Produkts als Servicedienstleistung,
- usw.
Eine weitere mögliche Ergänzung des Produktprogramms besteht darin, den Kunden auch Produkte anzubieten, die nicht selbst hergestellt und somit unverändert verkauft werden. Man spricht hier von Handelswaren bzw. von Waren. Auch in diesem Fall steht die Idee dahinter, die Kunden vollständig zu versorgen, indem z.B. sinnvolles Zubehör angeboten wird.
Damit sich der Leistungsprozess für das Unternehmen lohnt, müssen am Ende die hergestellten Produkte, die angebotenen Dienstleistungen und die eingekauften Handelswaren verkauft werden – und dies möglichst zu Erlösen, die höher sind als der Wert bzw. die Kosten der hineingesteckten Produktionsfaktoren einschließlich dem Einkaufspreis der Handelswaren.
Man bezeichnet dies auch als den (wertmäßigen) Input und Output. Die Differenz aus diesen beiden Größen ist der Erfolg bzw. das Ergebnis.
Quelle: Reichelt H., Sönmez E., Industrie 4.1, Marktorientierte Geschäftsprozess eines Industriebetriebes erfassen, Lernfeld 2, Europa Lehrmittel